

Article - October 28, 2026
Vorgestellte Fachleute: Jason Bass, Jeff Kidd, Frank Mountcastle, Jon Meredith, Nick Petrick
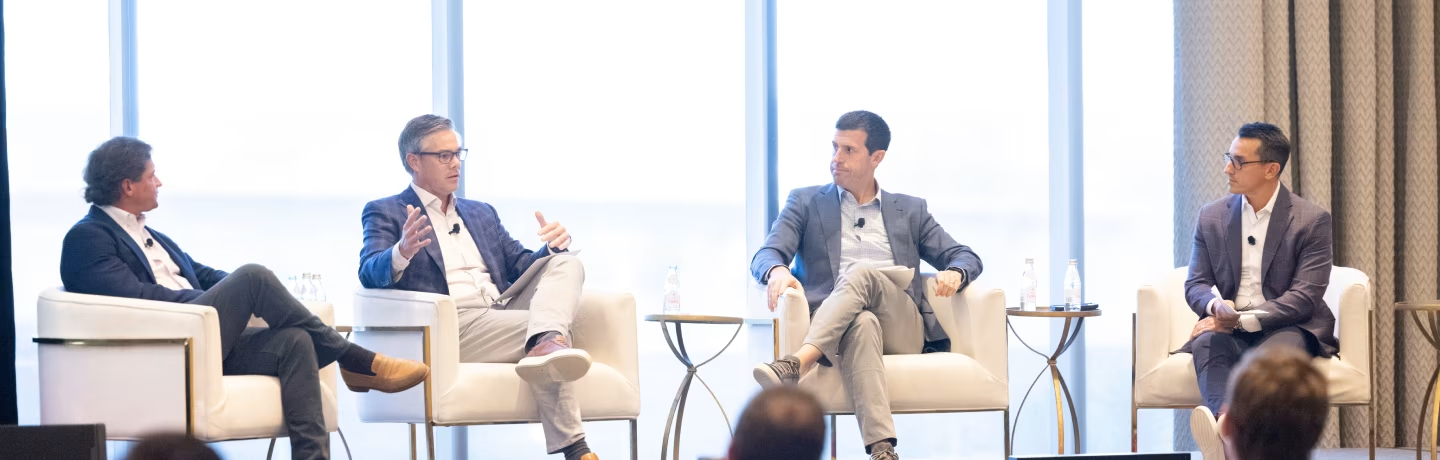
Unser Gruppe Transport und Logistik hat vor kurzem seine 7.th die jährliche Harris-Williams-3PL-Konferenz in Nashville, auf der Logistikfachleute und Investoren eingeladen sind, ihre Sichtweisen, Ideen und sich abzeichnenden Chancen auszutauschen.
Im Mittelpunkt der diesjährigen Diskussionen standen das dynamische makroökonomische Umfeld, die Entwicklung der Logistik im Gesundheitswesen, der Aufschwung auf dem Frachtmarkt, das Wachstum in der Rechenzentrumslogistik sowie die Auswirkungen dieser Trends auf Fusionen und Übernahmen.
In allen Sitzungen kristallisierte sich ein gemeinsames Thema heraus: Die sich verbessernden Marktbedingungen schaffen Chancen, doch am besten positioniert, diese zu nutzen, sind jene Anbieter, die spezialisierte Fachkompetenz, zuverlässige Umsetzung und nachhaltiges, vielschichtiges Wachstum nachweisen können.
Im Folgenden stellen wir wichtige Erkenntnisse und Anlageüberlegungen aus der diesjährigen Veranstaltung vor.
Wie geht es nun weiter? Ein geopolitischer Überblick
Jacob Shapiro, unabhängiger geopolitischer Analyst
Der Tag begann mit einem Vortrag des Geopolitik-Analysten Jacob Shapiro über die politischen, demografischen und technologischen Veränderungen, die den globalen Handel neu gestalten. Seine zentrale Botschaft lautete, dass Logistikdienstleister auf einen dynamischen Markt vorbereitet bleiben sollten, anstatt auf die Rückkehr zu einem besser vorhersehbaren Geschäftsumfeld zu warten.
Shapiro beschrieb einen Wandel von einer unipolaren zu einer multipolaren globalen Machtstruktur, wobei die Lieferketten zunehmend regionaler werden, da Unternehmen überdenken, wo sie Waren herstellen, beschaffen und vertreiben. Seiner Ansicht nach bedeutet dies nicht, dass Handelsmöglichkeiten verschwinden. Vielmehr entstehen durch eine stärkere Integration innerhalb der Regionen neue Wege, Beziehungen und betriebliche Anforderungen.
Für Logistikexperten kann diese Komplexität den Wert von Fachwissen, Flexibilität und Problemlösungskompetenz steigern. Anbieter, die ihren Kunden dabei helfen können, auf sich ändernde Handelspolitiken, Transportbeschränkungen und Beschaffungsentscheidungen zu reagieren, haben die Chance, sich nicht nur über Preis und Transportzeit im Wettbewerb zu behaupten.
Die demografische Entwicklung ist ein weiterer wichtiger Aspekt. Shapiro hob die alternde Bevölkerung und das langsamere Bevölkerungswachstum als Faktoren hervor, die das Arbeitskräfteangebot einschränken und die langfristige Nachfrage verändern könnten. Er wies darauf hin, dass Automatisierungsinstrumente zur Steigerung der Produktivität angesichts dieser Entwicklungen zunehmend an Bedeutung gewinnen.
Shapiro regte die Teilnehmer zudem dazu an, über die Auswirkungen der KI über die Unternehmen hinaus nachzudenken, die diese Technologie entwickeln. Er zog einen Vergleich zur Containerisierung und wies darauf hin, dass der Einsatz von KI zur Automatisierung von Dokumentations- und Verwaltungsaufgaben die Abwicklung kleinerer, spezialisierterer Sendungen vereinfachen und kostengünstiger machen könnte. Gleichzeitig wies er jedoch darauf hin, dass das langfristige Potenzial der KI weder das Risiko einer Korrektur des Investitionsniveaus noch die infrastrukturellen Einschränkungen bei ihrer Einführung beseitigt.
Trotz dieser Risiken äußerte sich Shapiro optimistisch hinsichtlich der Aussichten für Unternehmen, die in der Lage sind, sich anzupassen, und zeigte sich überzeugt, dass jedes Problem eine Chance für zukunftsorientierte Logistikdienstleister darstellt.
Logistik im Gesundheitswesen: Präzision, Compliance und Wachstum
Nick Petrick, Direktor bei Harris Williams (Moderator); Mike Clark, Vorstandsvorsitzender der USPack Logistics Corp.; Robert Coyle, Vorstandsvorsitzender von BioTouch; Dan Di Piazza, Geschäftsführer bei JLL Partners; James Eshleman, Vizepräsident für Unternehmensentwicklung und M&A bei UPS
In unserer Sitzung zum Thema Gesundheitslogistik wurde untersucht, wie komplexere Behandlungen und sich wandelnde Versorgungsumfelder die Nachfrage nach spezialisierten Logistikdienstleistungen steigern. Die Diskussionsteilnehmer beschrieben die Logistik als einen zunehmend wichtigen Bestandteil der Gesundheitsversorgung und nicht mehr nur als die dahinterstehende Transportfunktion.
Maßgeschneiderte Therapien, Biologika und Radiopharmaka können strenge Anforderungen an die Temperaturkontrolle, die Lieferzeitfenster und die Verfahren zur Nachverfolgbarkeit stellen. Gleichzeitig führt die Verlagerung der Versorgung in den häuslichen Bereich und in ambulante Einrichtungen zu vielfältigeren Anforderungen an die Bereitstellung, wodurch das Erlebnis des Patienten bereits bei der Ankunft immer wichtiger wird.
Diese Anforderungen eröffnen Chancen für Anbieter, die den klinischen Kontext einer Sendung verstehen und reagieren können, wenn etwas schiefgeht. In der Diskussion wurde zwischen der Transparenz hinsichtlich des Standorts einer Sendung und der Fähigkeit unterschieden, deren Bewegung zu steuern und sich schnell von einer Störung zu erholen.
Die Diskussionsteilnehmer betonten zudem, dass die Logistik im Gesundheitswesen kein einheitlicher Markt sei. „Der Transport von Proben, die Zusammenstellung von Diagnosekits und die Bereitstellung fortschrittlicher Therapien erfordern unterschiedliche Kompetenzen und Betriebsmodelle“, sagt Nick Petrick, ein Geschäftsführer. „Für Investoren und Betreiber ist die Klärung der Frage, in welchen Bereichen ein Unternehmen seine Stärken ausspielen kann, ein wichtiger Ausgangspunkt für Wachstums- und Akquisitionsstrategien.“
Die Einhaltung gesetzlicher Vorschriften und Qualitätsmanagementsysteme waren wiederkehrende Themen, sowohl als betriebliche Notwendigkeit als auch als Differenzierungsmerkmale. Schulungen, dokumentierte Prozesse und eine konsequente Umsetzung können die Kundenbeziehungen stärken und gleichzeitig bedeutende Eintrittsbarrieren für weniger spezialisierte Wettbewerber schaffen.
Die Podiumsteilnehmer sahen in der Zusammenführung hochwertiger lokaler Anbieter mit größeren Netzwerken, einem breiteren Kundenzugang und integrierten Systemen eine erhebliche Chance für Fusionen und Übernahmen. „Erfolgreiche Zusammenschlüsse müssen jedoch die Leistungsfähigkeit, die geografische Abdeckung oder die Versorgungsdichte verbessern, anstatt lediglich ein weiteres Unternehmen mit dem Etikett ‚Gesundheitswesen‘ hinzuzufügen“, fügt Petrick hinzu.
Der Beginn des Upcyclings
Frank Mountcastle, Geschäftsführer bei Harris Williams (Moderator); Thom Albrecht, Chief Revenue Officer bei Reliance Partners; Dave Ross, EVP und Chief Strategy Officer bei Roadrunner
In unserer Diskussion zum Frachtzyklus wurde ein wichtiger Unterschied beleuchtet: Die Marktbedingungen können sich verbessern, weil Kapazitäten aus dem System abfließen, noch bevor sich die Nachfrage allgemein belebt. Unsere Diskussionsteilnehmer sahen beide Anzeichen für eine Verbesserung, vertraten jedoch unterschiedliche Ansichten hinsichtlich des potenziellen Ausmaßes und der Dauer der Erholung.
So verwies Ross beispielsweise auf die sich verbessernden Industrie- und Verkehrsindikatoren, zeigte sich jedoch hinsichtlich der Aussichten für das Frachtvolumen weiterhin zurückhaltend. Er merkte an, dass sich Wirtschaftswachstum nicht immer direkt in einer höheren Nachfrage im Lkw-Güterverkehr niederschlägt, insbesondere wenn sich die Ausgaben in Richtung hochwertiger Produkte verlagern, die relativ wenig Frachtkapazität erfordern.
Albrecht beschrieb das Umfeld als einen schwierigen, aber gesunden Markt, der ein besseres Gleichgewicht zwischen Angebot und Nachfrage widerspiegele, bei gleichzeitig anhaltendem Druck durch Kraftstoff-, Lohn- und Finanzierungskosten. Er wies darauf hin, dass strengere Sicherheits- und Betriebsvorschriften dazu beitragen könnten, das Kapazitätswachstum in Schach zu halten und eine länger anhaltende Erholung zu unterstützen.
In der Diskussion wurden auch Risiken für diesen Ausblick aufgezeigt, darunter ein erneutes Kapazitätswachstum, ein Rückgang der Investitionen im Bereich der künstlichen Intelligenz sowie eine Veränderung des Tempos bei der Durchsetzung regulatorischer Vorschriften. Die Möglichkeit eines stärkeren Konjunkturzyklus wurde eher als Chance denn als Gewissheit dargestellt.
Für Investoren legte das Gremium großen Wert auf unternehmensspezifische Stärken, anstatt sich auf einen bestimmten Verkehrsträger festzulegen. Das Risikomanagement war ein weiterer wichtiger Aspekt, wobei in der Diskussion die Fähigkeit hervorgehoben wurde, Entscheidungen zur Auswahl von Transportunternehmen zu erläutern und zu begründen. „Unternehmenskultur, fundierte operative Entscheidungen, zuverlässiger Service und die Fähigkeit, sich an veränderte Lieferketten anzupassen, sind wiederkehrende Merkmale attraktiver Unternehmen“, sagt Frank Mountcastle, ein Geschäftsführer.
Logistik für Rechenzentren: Motor der digitalen Wirtschaft
Jon Meredith, Geschäftsführer bei Harris Williams (Moderator); Ken Beam, Gründer und CEO der Pegasus Logistics Group; Jenson Dunn, Geschäftsführer bei Harris Williams; Bill Fallon, Chief Sales Officer für den Bereich Technologie bei AIT Worldwide Logistics
In dieser Sitzung wurden die physischen Lieferketten untersucht, die hinter dem Ausbau der KI und der digitalen Infrastruktur stehen. Während Investitionsankündigungen viel Aufmerksamkeit auf sich ziehen, konzentrierten sich die Diskussionsteilnehmer auf das Fachwissen, das erforderlich ist, um Ausrüstung sicher zu transportieren und in der richtigen Reihenfolge sowie zum richtigen Zeitpunkt zu liefern.
In der Diskussion wurde erläutert, wie die zunehmende Rechendichte die Gestaltung von Rechenzentren verändert und Anforderungen an eine leistungsfähigere Stromversorgung, Kühlung und unterstützende Infrastruktur mit sich bringt. Die Gruppe hob den Trend hin zu modularen Anlagen hervor, die außerhalb des Standorts zusammengebaut werden. Dies kann die Schwankungen beim Bau verringern, erfordert jedoch eine sorgfältig koordinierte Transport- und Lieferlogistik.
Für Logistikdienstleister ist die sich daraus ergebende Herausforderung äußerst anspruchsvoll. „Die Ausrüstung ist wertvoll, die Zeitpläne sind eng, und versäumte Lieferungen können die Umsatzgenerierung eines Kunden verzögern“, sagt Jon Meredith, ein Geschäftsführer. „Es geht vor allem um Zuverlässigkeit und Skalierbarkeit.“
Die Diskussionsteilnehmer betonten, dass ein glaubwürdiges Angebot ein etabliertes Netz an Transportunternehmen, Sicherheitsvorkehrungen, eine spezialisierte Abwicklung sowie die Flexibilität erfordert, schnell auf Planänderungen reagieren zu können. Diese Anforderungen können Anbietern ohne einschlägige Erfahrung den Markteintritt erschweren, selbst wenn die Wachstumschancen vielversprechend sind.
Auch die Verfügbarkeit von Strom beeinflusst die Standortwahl der Kunden und zwingt Logistikdienstleister dazu, sich auf neue Märkte und Frachtmuster vorzubereiten. Anstatt auf einen Transportauftrag zu warten, beschrieben führende Anbieter, dass sie bereits in der Planungsphase mit den Kunden zusammenarbeiten, um Kapazitäten und Leistungsfähigkeiten bereits vor dem Einsatz sicherzustellen.
Die Veranstaltung bot einen optimistischen Ausblick auf die Nachhaltigkeit von Investitionen in die KI-Infrastruktur und zeigte gleichzeitig Nachfragepotenziale jenseits der anfänglichen Bauphase auf. Als weitere Tätigkeitsfelder wurden die Erneuerung von Geräten, Modernisierungen, Rücknahmelogistik und die fortschreitende Einführung von Cloud-Lösungen erörtert.
„Für Investoren ist es wichtig, die Kompetenzen und Kundenbeziehungen zu verstehen, die hinter dem Engagement eines Anbieters in diesem Markt stehen, anstatt sich allein auf das Wachstum der Ausgaben für Rechenzentren zu verlassen“, fügt Meredith hinzu.
Deal-Dynamik: Die sich wandelnde M&A-Landschaft im 3PL-Sektor
Pete Suffredini, Partner bei TJC, L.P. (Moderator); Jason Bass, Gruppenleiter und Geschäftsführer bei Harris Williams; Jeff Kidd, Geschäftsführer bei Harris Williams; Jon Meredith, Geschäftsführer bei Harris Williams
In unserer abschließenden Sitzung des Tages wurde untersucht, wie sich die verbesserten Rahmenbedingungen auf das Käuferinteresse und die Transaktionsaktivität auswirken. Die Diskussionsteilnehmer schilderten einen konstruktiveren Ausblick für das Jahr 2027, der durch den Nachholbedarf bei Veräußerungen, verfügbare Finanzierungsmöglichkeiten und eine wiederbelebte Aktivität bei traditionellen Logistikmodellen sowie durch anhaltendes Interesse an spezialisierten Anbietern gestützt wird.
Der Markt bleibt jedoch selektiv, wobei erfahrene Investoren aus dem Transport- und Logistikbereich zu den aktivsten Käufern zählen. „Spezialisierung bedeutet nicht nur, einen einzigen, eng gefassten Endmarkt zu bedienen“, sagt Jason Bass, ein Geschäftsführer. „Es ist wichtiger, dem Markt zu zeigen, dass man über spezielle Kompetenzen verfügt, die zu einer besseren Kundenbindung, höheren Margen und einem stärkeren Umsatzwachstum führen können.“
Angesichts der sich verbessernden Rahmenbedingungen müssen Verkäufer zwischen unternehmensspezifischen Fortschritten und Gewinnen unterscheiden, die auf das allgemeine Zinsumfeld zurückzuführen sind. „Die Gewinnung neuer Kunden, gestiegene Liefermengen, ausgebaute Kundenbeziehungen und vielfältige Wachstumsmöglichkeiten können dabei helfen, diese Unterscheidung zu untermauern“, merkt an Jeff Kidd, ein Geschäftsführer.
Die Datenqualität spielt bei der Argumentation eine immer zentralere Rolle: Käufer möchten die Preisgestaltung vom Volumen trennen, die Entwicklung im Zeitverlauf vergleichen und die Ergebnisse nach Kunden, Endmärkten, Standorten und Akquisitionen aufschlüsseln. Die Podiumsteilnehmer brachten diese Vorbereitung mit größerer Sicherheit bei der Risikoprüfung, einem effizienteren Prozess und potenziell besseren Bewertungsergebnissen in Verbindung.
In der Diskussion ging es auch um künstliche Intelligenz (KI), wobei die Podiumsteilnehmer eher Möglichkeiten zur Steigerung der betrieblichen Effizienz beschrieben als einen allgemeinen Rückgang des Investoreninteresses an der Branche. Sie wiesen darauf hin, dass die Komplexität vieler Logistikdienstleistungen nach wie vor eine wichtige Rolle spielt, wenn es darum geht, einzuschätzen, in welchem Umfang sich Arbeitsabläufe realistisch automatisieren lassen.
Mit Blick auf die Zukunft sahen die Diskussionsteilnehmer zwar Potenzial für weitere Transaktionen, rechneten jedoch auch mit einer sich vergrößernden Kluft bei den Ergebnissen zwischen differenzierten Unternehmen und solchen, die stärker von einer Markterholung abhängig sind. Enge Kundenbeziehungen, nachhaltige Erträge und aussagekräftige Daten wurden als Merkmale hervorgehoben, die das Interesse der Käufer wahrscheinlich aufrechterhalten werden.
Die abschließende Botschaft lautete, den Erfolg nicht nur anhand des höchsten Bewertungsmultiplikators zu messen. „Ein gesünderer Markt ist ein Markt, auf dem Unternehmen zu fairen Werten gehandelt werden und sowohl Käufer als auch Verkäufer ihre Ziele erreichen können“, sagt Meredith.
Fachkompetenz und langfristiges Wachstum
Auf der diesjährigen Konferenz wurden verschiedene Wachstumsmöglichkeiten beleuchtet – von der Unterstützung der Kunden bei der Anpassung an sich wandelnde Handelsmuster bis hin zur Absicherung komplexerer Lieferketten im Gesundheitswesen und im Technologiebereich. Bei all diesen Chancen drehten sich die Diskussionen immer wieder um dieselben Stärken, darunter eine klare Marktorientierung, zuverlässiger Service, durchdachte Investitionen und der Nachweis, dass ein Unternehmen auch unter sich wandelnden Bedingungen wachsen kann.
Wenn Sie mehr über die Veranstaltung erfahren und die neuesten Trends bei Fusionen und Übernahmen im 3PL-Bereich diskutieren möchten, wenden Sie sich bitte an unseren Gruppe Transport und Logistik Fachleute.