

Article
Beschleunigung inmitten von Komplexität, Innovation und Optionalität
Mit Blick auf das Jahr 2026 beschleunigen sich die globalen M&A- und privaten Kapitalmärkte. Die Marktbedingungen sind zwar nuanciert und komplex, aber sie begünstigen ein günstiges Umfeld für Fusionen und Übernahmen sowohl durch strategische Käufer als auch durch institutionelle Anleger, darunter reichlich Liquidität, günstige Kreditmärkte und eine sich stabilisierende Inflation.
Gleichzeitig ist die Komplexität für Käufer und Verkäufer, die von dieser zunehmenden Dynamik profitieren wollen, beträchtlich. Die Aufmerksamkeit der Käufer konzentriert sich nach wie vor auf erstklassige Gelegenheiten. Die sich rasch entwickelnden privaten Kapitalmärkte bieten eine Fülle neuer Optionen, die es zu verstehen und in strategische Entscheidungen zu integrieren gilt. Künstliche Intelligenz und Datenanalytik führen zu erheblichen Chancen und Risiken sowie zu neuen Investitionsansätzen. Das globale geopolitische und regulatorische Umfeld wird weiterhin neue Hürden und Chancen schaffen, und das Universum der potenziellen M&A-Käufer wird immer größer und vielfältiger.
In diesem Artikel gehen wir auf diese Dynamik ein, wobei wir uns auf die jüngsten Erfahrungen stützen, um sowohl Käufern als auch Verkäufern einen Weg in die Zukunft aufzuzeigen. Das Jahr 2026 ist reich an Chancen. Die größten Gewinne werden diejenigen erzielen, die sich an die veränderten Bedingungen anpassen, die wachsende Optionalität nutzen und bereit sind, entschlossen zu handeln.
Schlüsselfaktoren für die Tätigkeit im Jahr 2026
Makroökonomischer Rückenwind unterstützt die Beschleunigung
Die Fusions- und Übernahmetätigkeit nimmt 2026 an Fahrt auf, unterstützt durch eine hohe Liquidität, günstige Kreditmärkte und das Engagement strategischer Käufer. Qualitativ hochwertige Vermögenswerte sind nach wie vor sehr gefragt, sodass Entschlossenheit und Differenzierung für den Erfolg entscheidend sind.
Das Privatkapital wächst und entwickelt sich schnell
Fortführungsinstrumente, nachrangiges Kapital und alternative Finanzierungen verändern die Transaktionsstrategien und bieten neue Wege zu Liquidität und Wachstum. Diese Innovationen erweitern die Optionen über die traditionellen Ausstiegsmöglichkeiten hinaus und schaffen ein flexibleres M&A-Spielbuch.
KI und Datenanalyse sind Katalysatoren für Fusionen und Übernahmen
Die Einführung von KI führt zu umfangreichen Investitionen in die "Hacken und Schaufeln" der digitalen Infrastruktur - Rechenzentren, Stromversorgungssysteme, Kühlungslösungen und Konnektivität -, die zur Unterstützung der explosionsartigen Computernachfrage erforderlich sind. Diese grundlegenden Vermögenswerte werden zu Hauptzielen für Fusionen und Übernahmen, da Sponsoren versuchen, vom langfristigen Wachstum der KI-gesteuerten Infrastruktur zu profitieren.
Dynamische Geopolitik und Regulierungen sind das neue Normal
Globale politische Verschiebungen und regulatorische Veränderungen beeinflussen grenzüberschreitende Geschäftsabschlüsse, Lieferkettenstrategien und Branchenbewertungen. Käufer und Verkäufer müssen sich auf ein dynamisches Umfeld einstellen und ihre Strukturen anpassen, um die sich verändernden Chancen und Herausforderungen zu meistern.
Das Universum der Käufer wird immer größer
Neben Private Equity und strategischen Käufern gestalten Staatsfonds, Family Offices und Infrastrukturinvestoren die M&A-Landschaft neu. Diese Diversifizierung führt zu mehr Liquidität und Wettbewerbsdruck, was eine differenzierte Positionierung und flexible Geschäftsstrukturen erfordert.
Makroökonomischer Rückenwind unterstützt die Beschleunigung
Nachdem die letzten Monate des Jahres 2025 eine zunehmende Dynamik des M&A-Marktes gezeigt haben, zeichnet sich 2026 als ein Jahr mit noch größerem Potenzial ab. "Wir sehen eine Beschleunigung auf dem M&A-Markt", sagt John Neunerso Harris Williams, Co-CEO. "Die Unternehmen haben sich gut auf die Markttrends eingestellt und nutzen Fusionen und Übernahmen, um ihre Fähigkeiten zu erweitern, Größenvorteile zu nutzen und sich so zu positionieren, dass sie von den Chancen in ihren Sektoren profitieren können. Ihr Vertrauen in den Rückenwind des Marktes hat Managementteams und Käufer von ihren Investitionen überzeugt und treibt das M&A-Volumen in die Höhe."
Wie im Folgenden dargestellt, gehören zu diesem Rückenwind reichlich trockenes Pulver, wettbewerbsfähige Kreditmärkte und ein stabilisierter Inflationsdruck, die allesamt ein günstiges Umfeld für einen Anstieg des M&A-Volumens schaffen.
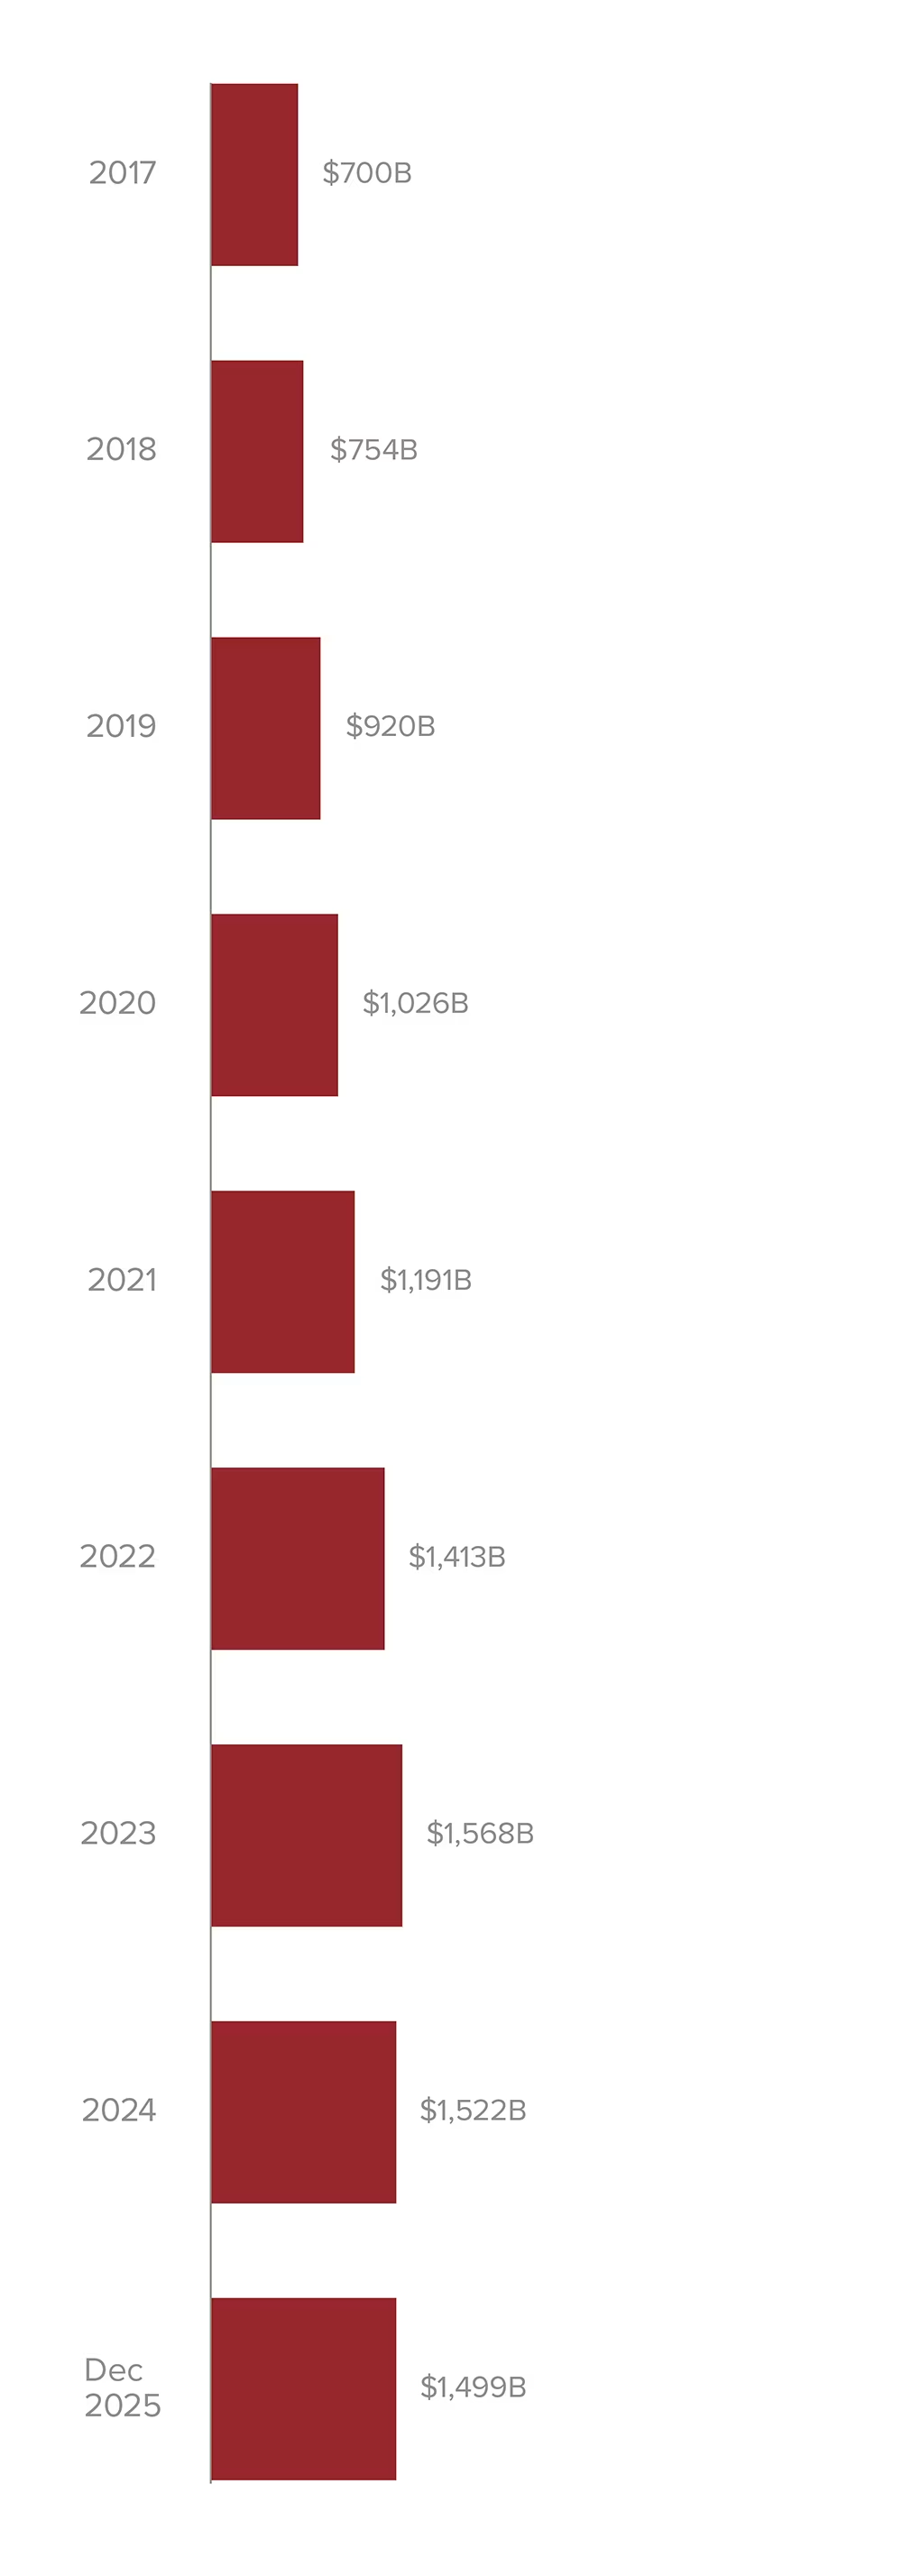
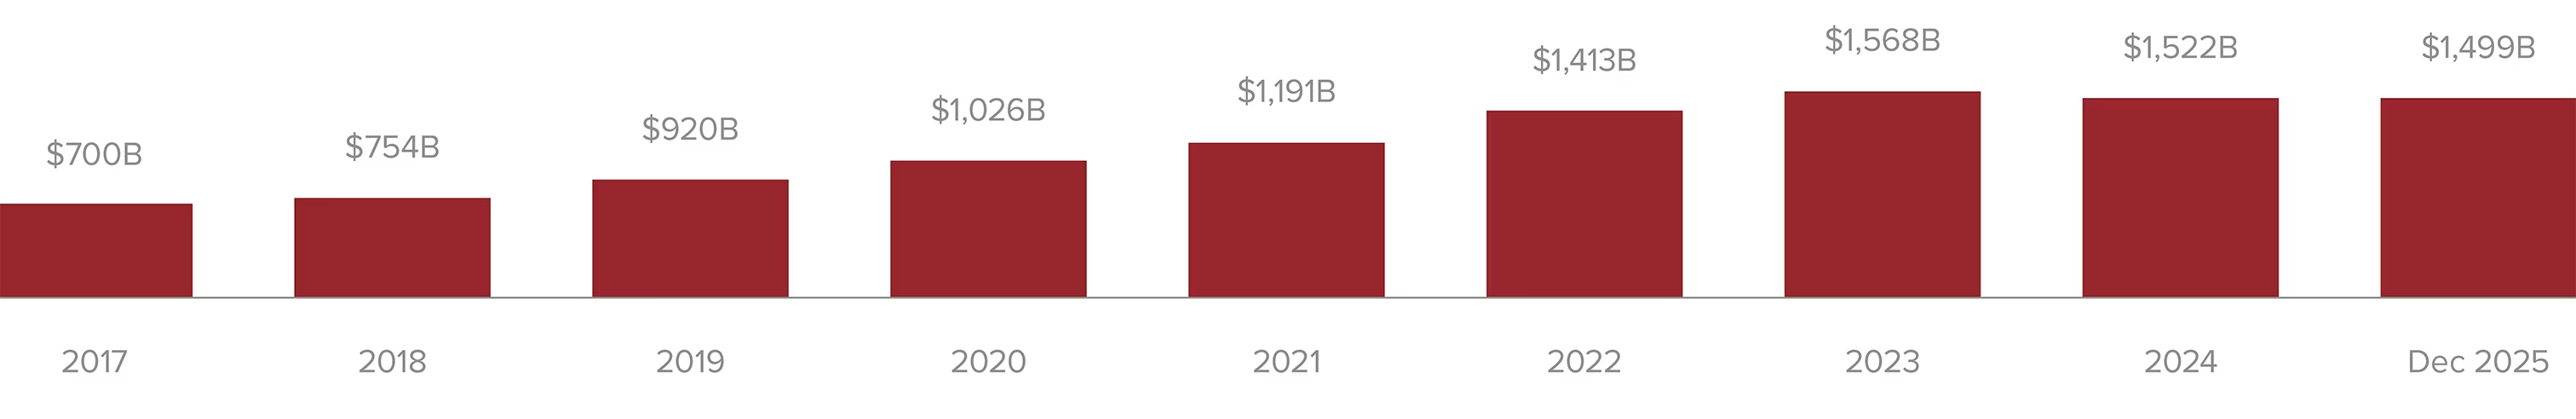
Zunächst einmal halten Private-Equity-Investoren weiterhin große Mengen an trockenem Pulver, das eingesetzt werden muss, was zu einem starken Interesse an hochwertigen Möglichkeiten führt (Abbildung 1).
Abbildung 1: Private Equity Trockenpulver in den USA und Kanada
Quelle: CapIQ
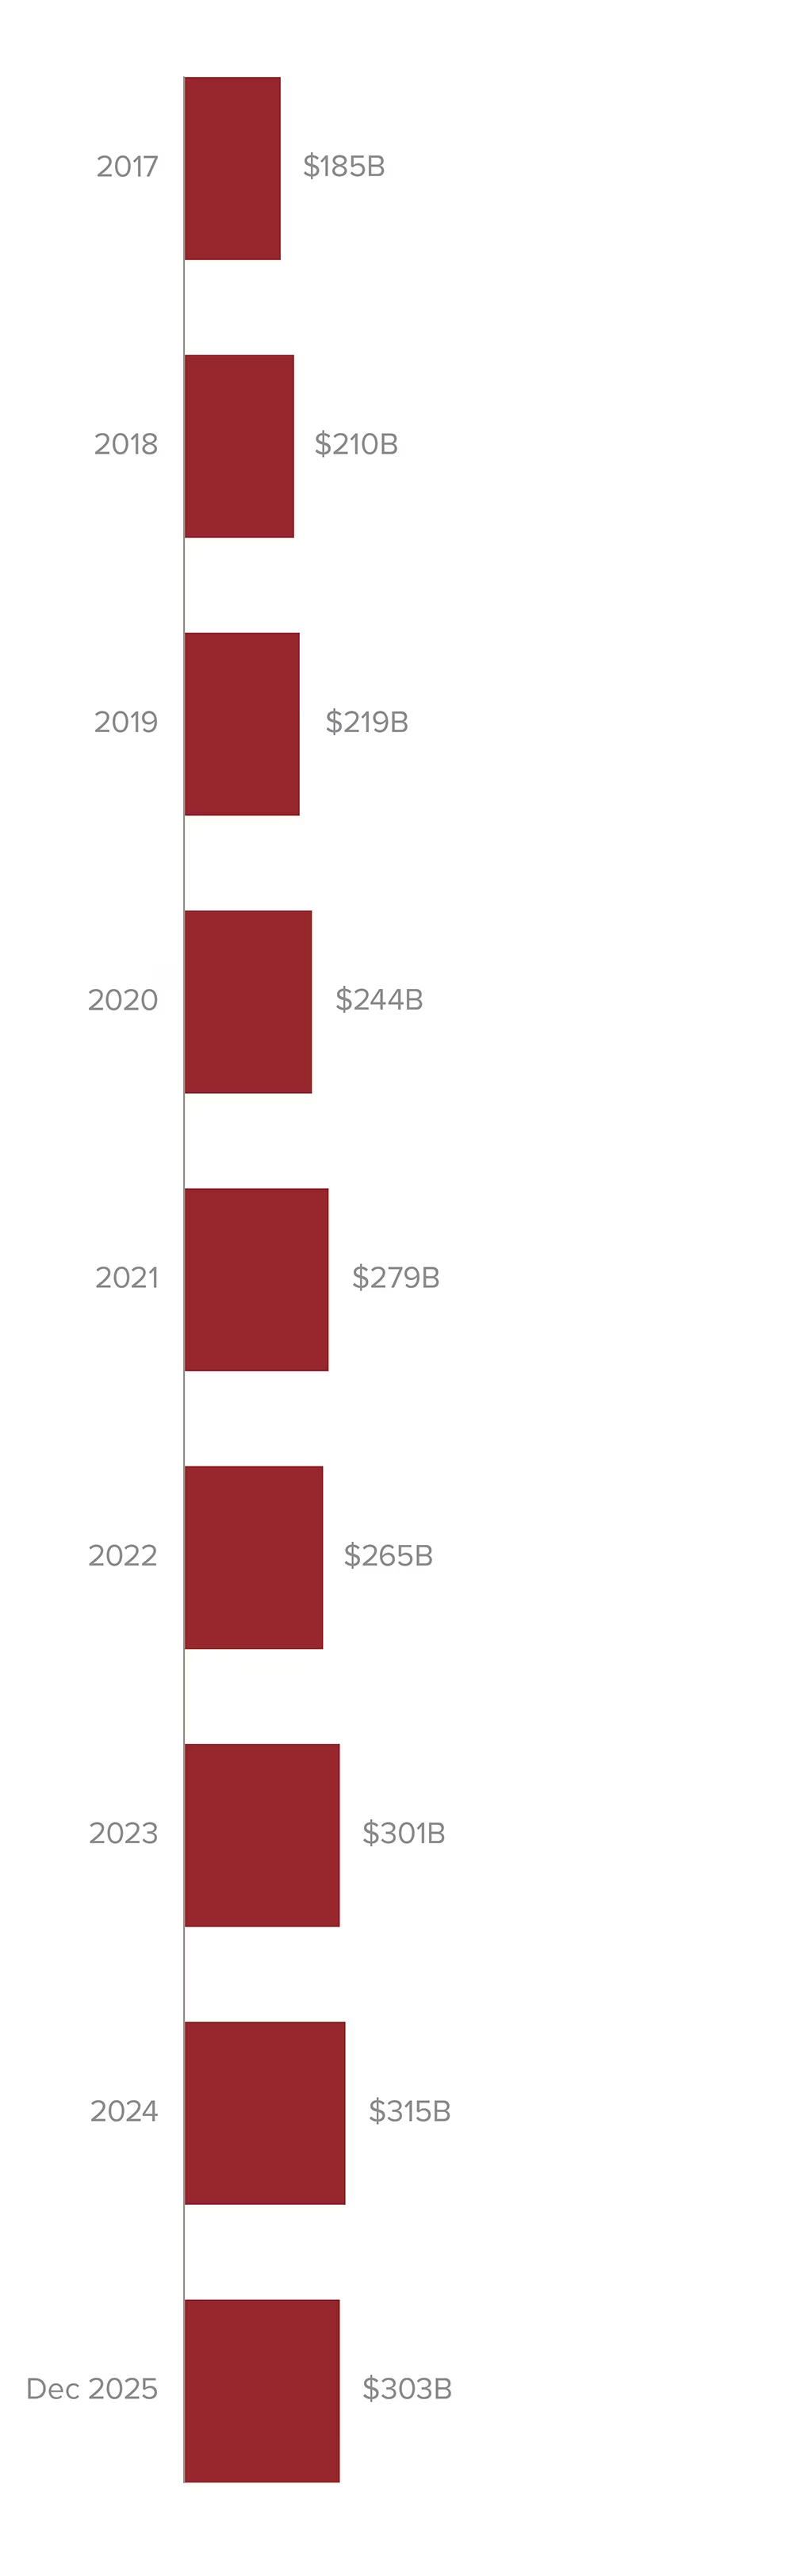
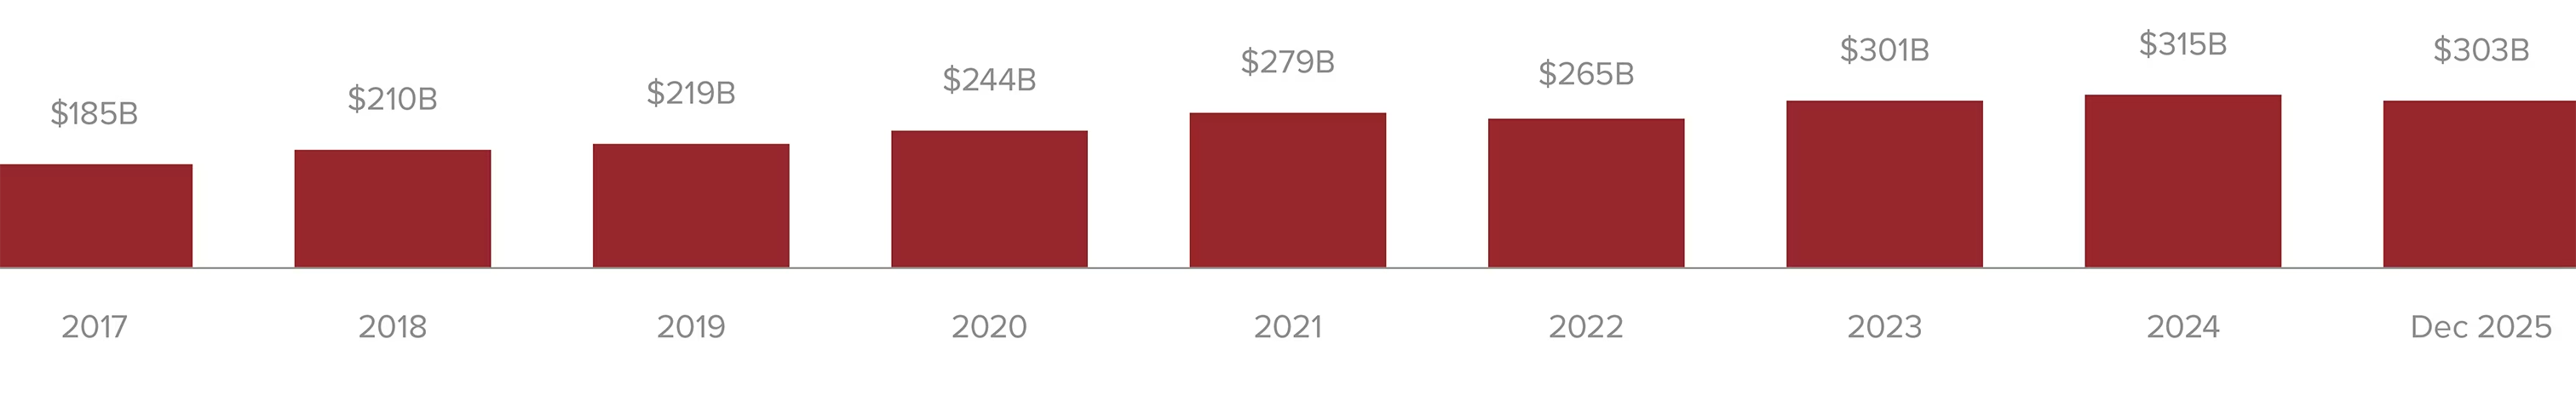
Wie aus Abbildung 2 hervorgeht, sind die privaten Kreditmärkte ebenfalls reichlich mit Kapital ausgestattet, was die anhaltende Stärke des M&A-Umfelds begünstigt.
Abbildung 2: Trockenpulver für Privatkredite in den USA und Kanada
Quelle: CapIQ
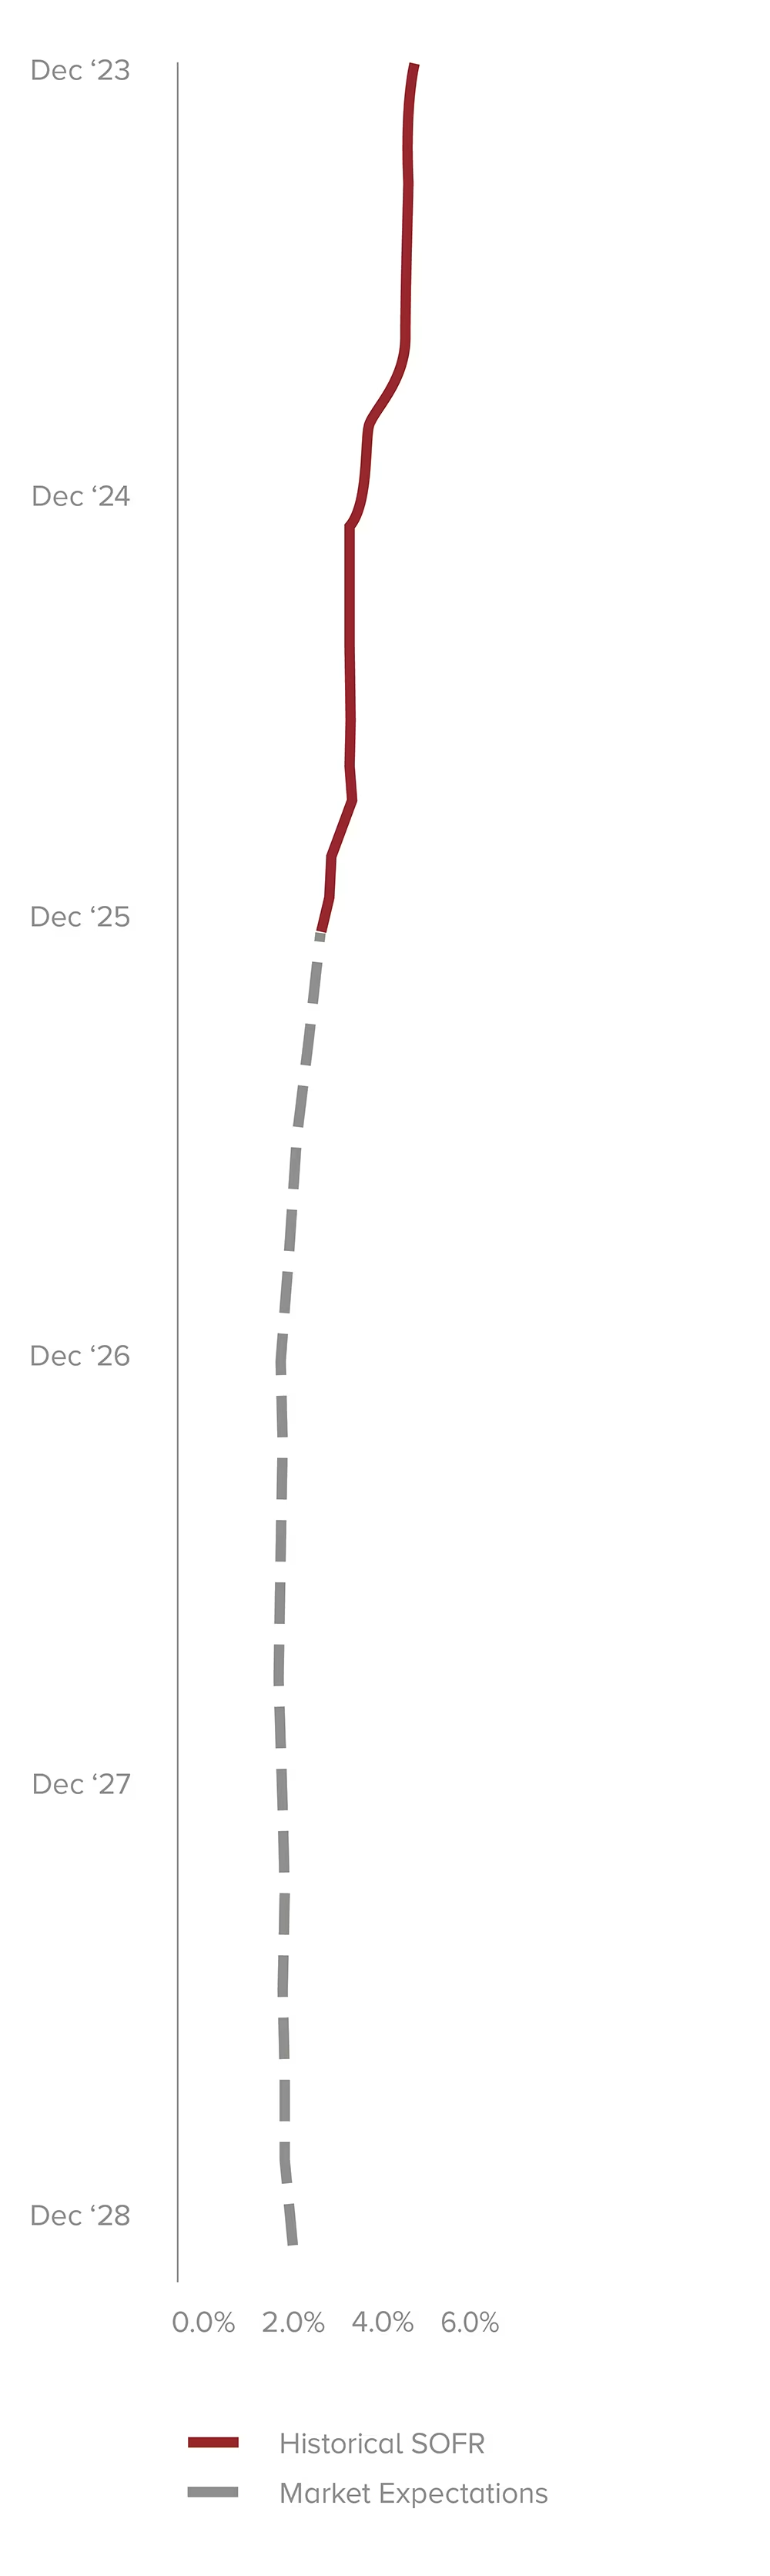
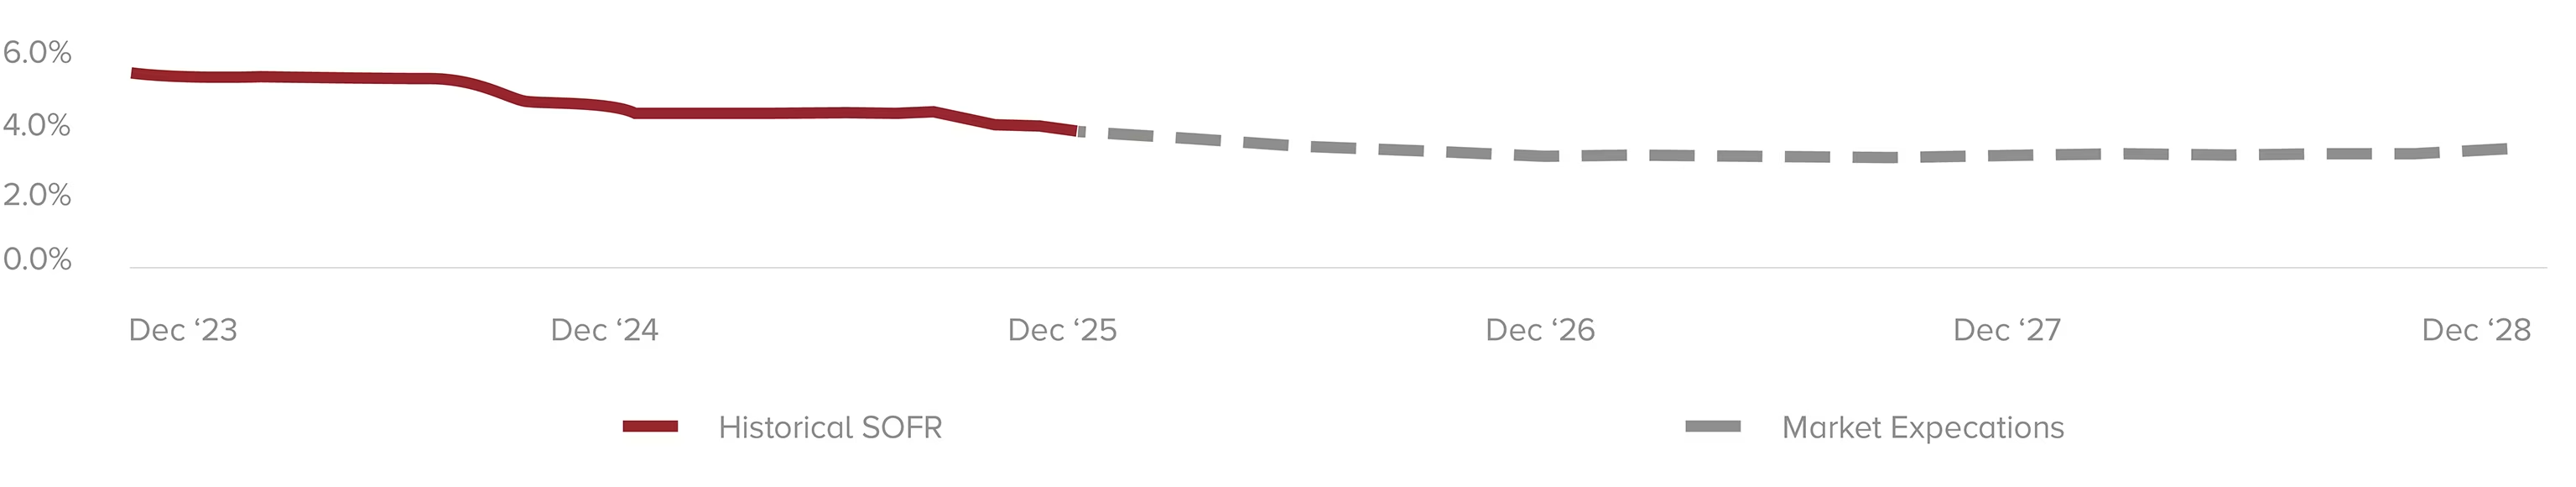
Die Fed senkte im Dezember 2025 zum dritten Mal die Zinssätze, und der Markt rechnet mit einer Stabilisierung in der Zukunft (Abbildung 3), was die Dynamik noch verstärkte.
Abbildung 3: Historische und zukünftige SOFR-Raten
Quelle: CapIQ; Pensford Financial
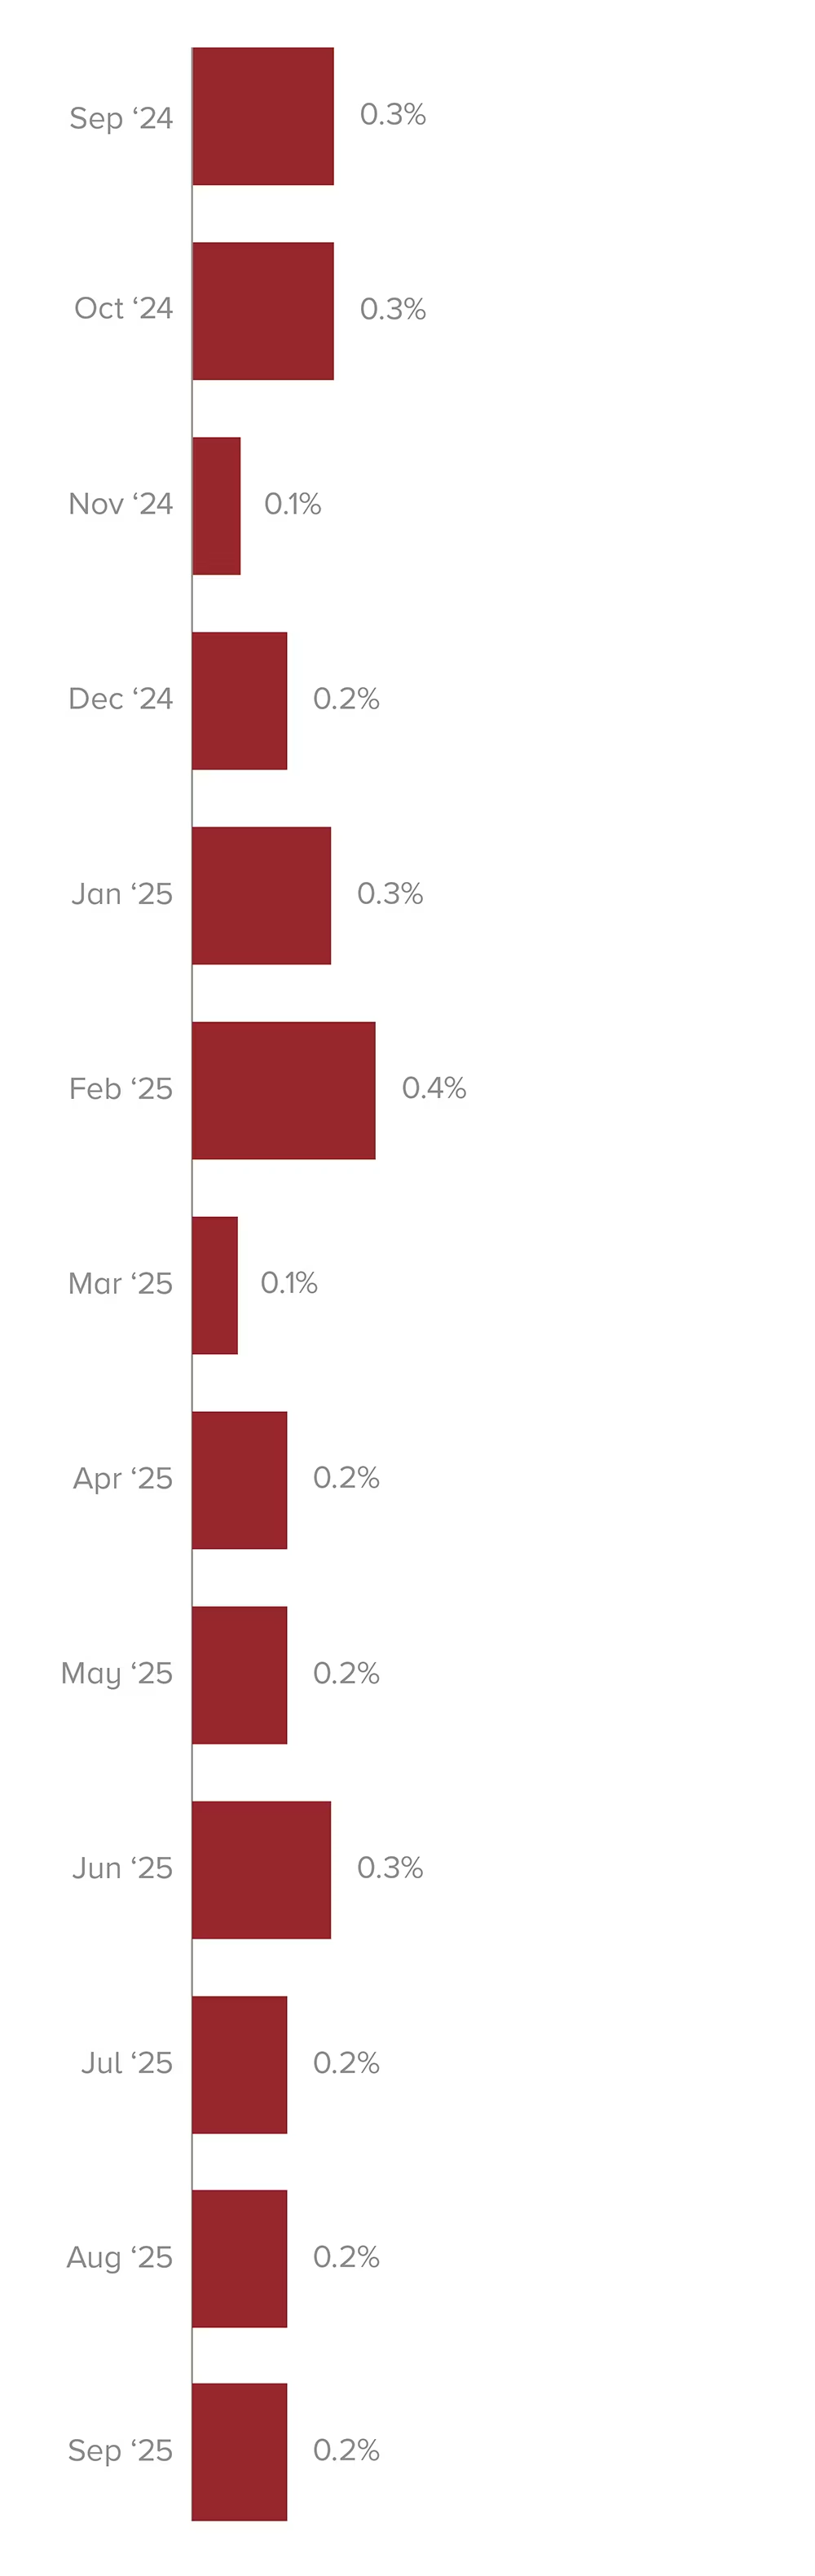
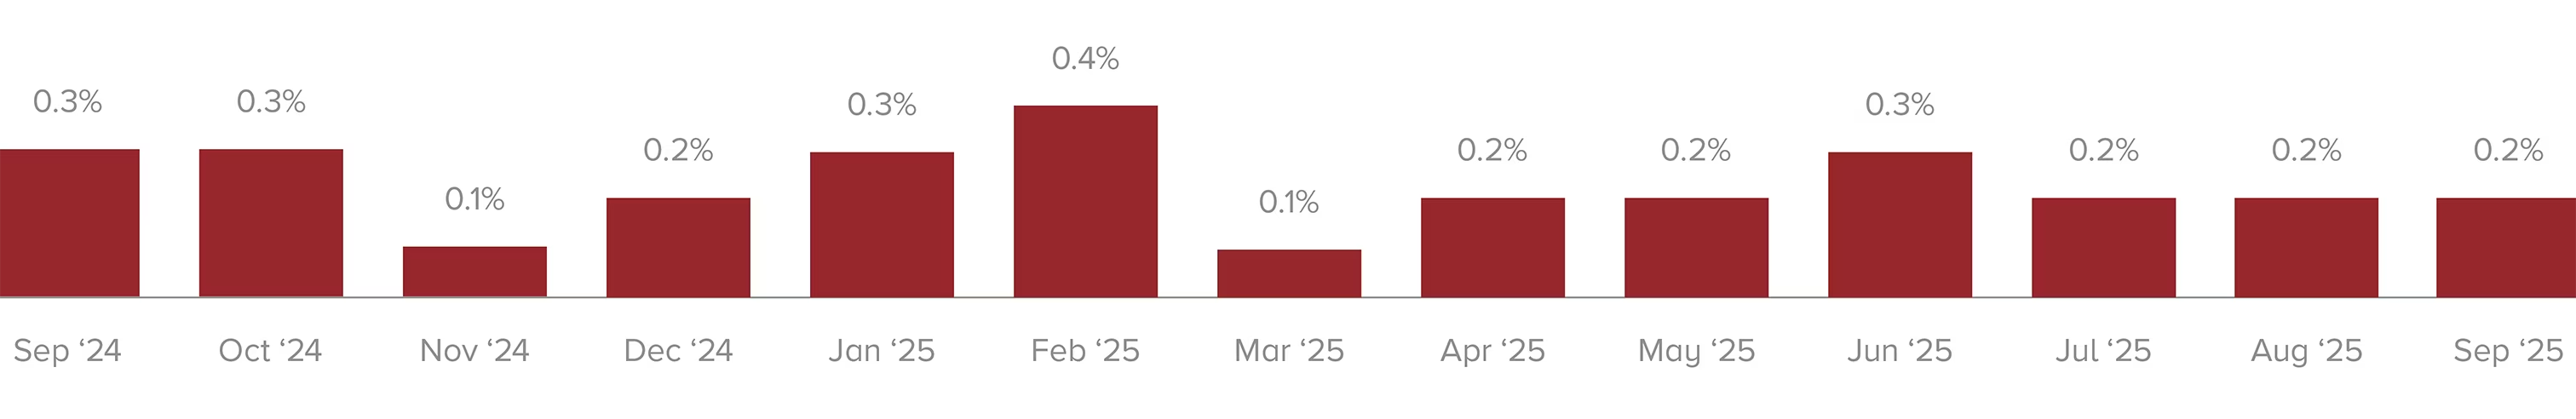
Auch die Inflation hat sich in den letzten Monaten stabilisiert, was dem makroökonomischen Umfeld ein zusätzliches Maß an Vorhersehbarkeit verleiht.
Abbildung 4: Persönliche Verbrauchsausgaben (ohne Nahrungsmittel und Energie)
Quelle: BEA.gov
Vor diesem Hintergrund von Liquidität und erhöhter Stabilität gewinnen Fusionen und Übernahmen weiter an Zugkraft. In der Tat beobachtet Harris Williams ein starkes Interesse an hochwertigen Anlagen, das bis weit ins Jahr 2026 anhalten dürfte. "Wir erleben die zunehmende Geschwindigkeit des Marktes aus erster Hand", sagt Bob Baltimoreso Harris Williams, Co-CEO. "Die unternehmensweiten Kennzahlen deuten darauf hin, dass der Markt nach differenzierten Geschäften verlangt: ein zunehmender Dealflow, eine solide Pitch-Pipeline und ein Auftragsbestand an hochwertigen Transaktionen, der sich auf oder nahe dem historischen Höchststand befindet."
"Wir beobachten weiterhin, dass leistungsstarke Unternehmen in gefragten Sektoren zu historisch attraktiven Bewertungen und Konditionen gehandelt werden", so Bruce Kelleher, Leiter der Finanzielle Absicherung durch Sponsoren. "Der Wettbewerb unter den Käufern in diesem Marktsegment bleibt intensiv.
Ein Markt mit vielen Liquiditätsoptionen
Zusätzlich zu den beträchtlichen Private-Equity-Beständen sind die Bilanzen der Unternehmen nach wie vor sehr liquide, während die Aktienwerte stark sind. Dies verschafft strategischen Käufern, die sich im Jahr 2025 stark an einer Vielzahl von Harris Williams-Transaktionen beteiligt haben, erheblichen Spielraum. "Die Beteiligung strategischer Käufer an unseren Transaktionen war im vergangenen Jahr sehr hoch, und wir gehen davon aus, dass sich dies auch im Jahr 2026 fortsetzen wird", so Frank Mountcastle, Leiter der FUSIONEN UND ÜBERNAHMEN. "In einigen unserer Branchengruppen waren Strategen an fast 75 % der Transaktionen beteiligt, die wir in den letzten Monaten auf den Markt gebracht haben."
Ein weiterer Schlüssel für die zunehmende Geschwindigkeit des Marktes ist das günstige Kreditumfeld. "Der Markt ist nach wie vor emittentenfreundlich für starke Unternehmen, wobei die Verschuldung und die Preisgestaltung so günstig sind wie seit mehreren Jahren nicht mehr", so Bill Watkins, ein Geschäftsführer. "Kreditgeber drängen aktiv darauf, Kapital für eine wachsende Anzahl neuer M&A-Transaktionen einzusetzen".
Andrew Gulotta, Leiter der Private KapitallösungenGulotta fügt hinzu, dass die Märkte für Vorzugsaktien und nachrangiges Kapital weiterhin gesund, gut kapitalisiert und flexibel sind. "Der Markt für nachrangiges Kapital ist sehr konstruktiv und spiegelt die Liquidität des Marktes für vorrangige Schuldtitel wider", so Gulotta. "Das Kapital wird für verschiedene Zwecke eingesetzt, darunter Zusatzakquisitionen, Dividenden, Rekapitalisierungen von Minderheitsanteilen und Refinanzierungen zur Verringerung des Verschuldungsgrades.
"Das Angebot an Liquiditätsoptionen war noch nie so umfangreich wie heute", sagt Mountcastle. "Das ist zwar eine gute Sache, aber es schafft auch eine gewisse Komplexität für unsere Kunden. Wir stellen fest, dass immer mehr Kunden unseren Rat suchen, wenn es darum geht, ihre Optionen zu steuern.
Inmitten dieses Aufschwungs liegt der Schwerpunkt nach wie vor auf der Qualität. "Wie immer konzentrieren sich unsere Käufer auf Unternehmen mit nachhaltigem, beschleunigtem Wachstum, großen adressierbaren Märkten und starken Wettbewerbsvorteilen", sagt Neuner. "Diejenigen, die an Megatrends gebunden sind oder über eine eingebaute Widerstandsfähigkeit gegenüber Marktstörungen verfügen, steigen an die Spitze. Umgekehrt erregen Anlagen mit weniger guten Leistungen oder anderen Problemen auf dem Markt weniger Aufmerksamkeit. In einem derart differenzierten Markt ist Qualität das A und O."
Die Dynamik, die wir auf dem M&A-Markt sehen, ist ein positiver Indikator für das Fundraising im Jahr 2026. "Wenn die Fonds erfolgreichere Exits und neue Investitionen tätigen und damit Renditen für die Kommanditisten erzielen, wird das Fundraising entsprechend nachziehen", sagt Frank Edwards, Co-Leiter der Platzierung des Primärfonds. "Das verheißt Gutes für ein aktives Jahr 2026.
Lesen Sie mehr über unsere Prognose für die Platzierung von Primärfonds im Jahr 2026.
Entscheidungsfreudigkeit, Differenzierung und Flexibilität
Trotz einiger Bereiche, in denen noch Flaute herrscht, beschleunigt sich der Fusions- und Übernahmemarkt im Jahr 2026, angetrieben durch den Bedarf an DPI, reichlich "Dry Powder", gut funktionierende und unterstützende Kreditmärkte, Aktivitäten von strategischen Käufern und ein wachsendes Ökosystem von institutionellen Anlegern, die sich um Investitionen bemühen. Mit Blick auf die Zukunft sind wir optimistisch, dass ein sich verbesserndes makroökonomisches Umfeld die M&A-Aktivitäten noch weiter ankurbeln wird.
"Verkäufer von gut positionierten, wachstumsstarken Vermögenswerten nutzen das starke Interesse der Käufer und die günstigen Finanzierungsbedingungen, indem sie schnell auf den Markt kommen und sicherstellen, dass ihre Wachstumsstrategie differenziert und überzeugend ist", sagt Baltimore. "Erfolgreiche Käufer handeln schnell, um erstklassige Möglichkeiten zu prüfen und mit Überzeugung zu verfolgen.
Vor diesem Hintergrund ermöglicht das breite Spektrum an verfügbarem Kapital - von vorrangigem Fremdkapital bis hin zu nachrangigem und Minderheitskapital - sowohl Käufern als auch Verkäufern, kreativere Transaktionsstrukturen in Betracht zu ziehen, von vollständigen Übernahmen bis hin zu teilweisen Ausstiegen, Rekapitulationen und hybriden Transaktionen.
Angesichts dieser Dynamik wird der M&A-Markt im Jahr 2026 Entschlossenheit, Differenzierung und Flexibilität belohnen. Käufer sehen eine lang erwartete Ausweitung von hochwertigen Möglichkeiten, während Verkäufer ein wachsendes Universum von Optionen haben, um Werte zu erschließen. "Dies ist eine aufregende Zeit, in der wir mit großartigen Unternehmen aus so vielen Branchen zusammenarbeiten", sagt Neuner. "Die Käufer sind begierig darauf, die Wertschöpfungsmöglichkeiten zu nutzen, die unsere Kunden bieten".
Das Privatkapital wächst und entwickelt sich schnell
Noch vor wenigen Jahren waren private Kapitallösungen wie Continuation Vehicles (CVs) und Junior Capital für viele M&A-Investoren eine relative Neuheit. Heute sind sowohl der Secondary- als auch der Junior-Kapitalmarkt auf dem besten Weg, im Jahr 2025 ein Rekordvolumen zu erreichen. Mit Blick auf das Jahr 2026 wird erwartet, dass allein der Sekundärmarkt im Jahr 2029 ein Volumen von 381 Mrd. USD erreichen wird, gegenüber rund 200 Mrd. USD im Jahr 2025.1
Zunehmende Relevanz von Fortsetzungsfahrzeugen
Ein Faktor hinter diesem Wachstum ist die zunehmende Bedeutung von Fortführungsinstrumenten (CVs) auf dem heutigen M&A-Markt. Obwohl die Bewertungsunterschiede zwischen Verkäufer und Käufer immer geringer werden, bleiben sie in einigen Fällen ein wichtiger Reibungspunkt für traditionelle M&A. "In solchen Fällen schaffen CVs einen gangbaren Weg zur Liquidität und ermöglichen es den Komplementären, Ausschüttungen für die Kommanditisten zu generieren", sagt Gulotta.
CVs ermöglichen es Sponsoren auch, längerfristige Wertschöpfungspläne für Vermögenswerte in unruhigen M&A-Märkten umzusetzen oder mehr Zeit und Kapital in Wachstumsunternehmen zu investieren. Ebenso ermöglichen CVs liquiditätssuchenden Kommanditisten den Ausstieg zu einem fairen Marktpreis, während diejenigen, die an das weitere Wachstum einer Anlage glauben, ihre Erlöse in das neue Vehikel einbringen können. Darüber hinaus können CVs Sponsoren dabei helfen, Kapital von neuen Investoren anzuziehen, die im Gegenzug Zugang zu Eigenkapital in einer risikoarmen Anlage mit einem bewährten Managementteam und einer institutionalisierten Unternehmensinfrastruktur erhalten.
Harris Williams Engagement Spotlight
Infolge der zunehmenden Bedeutung von Lebensläufen nehmen viele Sekundärfonds größere Kapitalpools auf und können nun größere Schecks ausstellen. "Diese Fonds nutzen ihre Scheckgröße, um ganze Transaktionen im Bereich von 250 bis 750 Mio. USD abzusichern, und bieten den Verkäufern Preis, Schnelligkeit und Sicherheit", so Jonathan Abecassis, ein geschäftsführender Direktor. "Anders als in den vergangenen Jahren können Verkäufer jetzt mittelgroße Sekundärlösungen mit großer Zuversicht verfolgen, dass ein einziger Käufer die Transaktion abschließen kann. Zusammen mit den neuen Marktteilnehmern in diesem Bereich, so Abecassis, führe dies zu einem starken Wettbewerb um CV-Möglichkeiten im mittleren Marktsegment, da mehr Gruppen bereit seien, als Hauptinvestoren aufzutreten.
CVs sind zwar ein zentraler Bestandteil des Instrumentariums, doch sind ihrem Umfang natürliche Grenzen gesetzt. Daher werden größere CVs für ein einzelnes Asset oft zusammen mit einem bedeutenden Minderheits- oder Co-Kontrollverkauf abgeschlossen oder mit diesem verbunden, um einen neuen Wertschöpfungspartner in der Transaktion, Preistransparenz und einen größeren Seltenheitswert für das CV zu schaffen.
Und bei der Planung ihres endgültigen Ausstiegs müssen die Investoren den IPO-Markt genau beobachten, der in der Regel als natürlicher Ausstieg für die größten Vermögenswerte angesehen wird. "Der Appetit auf die größten CV-Deals wird wahrscheinlich zunehmen, wenn sich der jüngste Aufschwung bei PE-gestützten IPO-Exits als nachhaltig erweist", sagt Gulotta.
Alternative Finanzierungstechniken gewinnen an Zugkraft
Neben der zunehmenden Akzeptanz von CVs gewinnen alternative Finanzierungslösungen immer mehr an Bedeutung, wenn ein CV als verfrüht angesehen werden könnte oder wenn der Eigentümer eines Unternehmens nach einem schnelleren Weg zur Liquidität sucht. In solchen Fällen wenden sich die Investoren zunehmend dem nachrangigen Kapital auf Unternehmensebene zu - vor allem dem Vorzugskapital und dem eingezahlten Fremdkapital - oder Finanzierungen auf Fondsebene zum Nettoinventarwert (NAV).
"Diese Finanzierungstechniken haben sich als Möglichkeit für Private-Equity-Sponsoren durchgesetzt, ihren Liquiditätsbedarf zu decken", erklärt er. Richard Siegel, ein Geschäftsführer. "Sie können helfen, wachstumsorientierte Fusionen und Übernahmen oder Investitionen zu finanzieren, ohne die bestehende Finanzierung zu stören oder den Cashflow des Unternehmens zu belasten. Alternative Finanzierungen können auch den Wert von Portfoliounternehmen freisetzen, so dass Sponsoren Liquidität generieren können, ohne das Unternehmen zu verkaufen oder seine Eigenkapitalposition zu verwässern.
Eine neue Reihe von Optionen
Das rasche Wachstum und die Entwicklung der Sekundär- und Junior-Kapitalmärkte verändern das M&A-Spielbuch grundlegend. Auf dem Weg ins Jahr 2026 schafft das Wachstum von CVs, nachrangigem Kapital, NAV-Finanzierung und bevorzugtem Eigenkapital eine Reihe neuer strategischer Optionen, die die erfolgreichsten Käufer und Verkäufer weiterhin nutzen werden.
Insbesondere der Aufstieg des von Komplementären geführten Sekundärmarktes bietet eine überzeugende Alternative zu traditionellen M&A-Exits und eröffnet neue Wege für Liquidität, Wertkristallisierung und proaktives Portfolio-Management. In ähnlicher Weise dient der nachrangige Kapitalmarkt als flexible, hybride Finanzierungsquelle, die organisches Wachstum, Akquisitionsstrategien, Liquiditätslösungen für Aktionäre und Refinanzierungsaktivitäten ermöglicht.
Kurz gesagt, für jeden M&A-Teilnehmer, der im Jahr 2026 und darüber hinaus Werte schaffen will, ist es entscheidend zu verstehen, wie er sich in diesem neuen Umfeld zurechtfindet.
KI und Datenanalyse sind Katalysatoren für Fusionen und Übernahmen
Im Jahr 2026 treiben die rasanten Fortschritte in der künstlichen Intelligenz und der Datenanalyse die Weltwirtschaft und damit auch M&A voran. Unternehmen aller Branchen integrieren KI-Fähigkeiten schnell in ihre Produkte und Abläufe, und viele finden es schneller, Fähigkeiten zu erwerben, als sie intern aufzubauen.
In engem Zusammenhang damit steht die Datenanalyse. Viele Unternehmen versuchen, datenreiche Unternehmen oder Datenverwaltungsplattformen zu erwerben, um ihre KI-Algorithmen zu unterstützen und verwertbare Erkenntnisse über Kunden zu gewinnen. Am wichtigsten ist vielleicht, dass KI und die damit verbundene Hardware und Infrastruktur - die "Hacken und Schaufeln" - das Wachstum in der gesamten Wirtschaft fördern und wichtige neue Investitionsmöglichkeiten schaffen.
"Die Investoren sind begierig darauf, diesen Rückenwind zu nutzen", so Baltimore. "Ein breites Spektrum von Unternehmen mit nachweislicher Relevanz für Rechenzentren verzeichnet sehr robuste Werte".
Auf längere Sicht wird der enorme Strombedarf von Rechenzentren erhebliche Investitionen und Innovationen im Bereich der Stromerzeugung und der Netzstabilität erfordern. Der Strombedarf von Rechenzentren in den USA wird bis 2035 voraussichtlich 123 Gigawatt erreichen, gegenüber 4 Gigawatt im Jahr 2024.2 Dies führt zu neuen Investitionen in eine Reihe von Energiequellen, einschließlich der Kernenergie.
Neben der aggressiven Verfolgung dieser KI-Infrastruktur-getriebenen Möglichkeiten nehmen einige Sponsoren auch spezielles Kapital auf, um KI-getriebene Rollups und Personalumwandlungen durchzuführen. "Das Ziel von KI ist nicht nur die Kostensenkung, sondern auch die Ermöglichung von Umsatzwachstum, betrieblicher Effizienz und Effektivität sowie langfristiger Differenzierung", sagt Neuner. "KI ermöglicht es Unternehmen, ihre Strategien schneller umzusetzen, indem sie die Produktivität ihrer Mitarbeiter erhöhen, das Kundenerlebnis verbessern und datenintensive Arbeitsabläufe schneller analysieren."
In Teilbereichen wie Buchhaltung, Rechtsberatung und Versicherungsvermittlung gibt es vorhersehbare Prozesse, die durch KI rationalisiert werden können, so dass sich die Fachleute von der Aufgabenerfüllung auf die Kundenstrategie konzentrieren können. Bei privaten und gewerblichen Dienstleistungen kann KI die Terminplanung, die Bestandsverwaltung und die Kundenkommunikation optimieren und so die Effizienz der Techniker und das Kundenerlebnis verbessern. Auch im Gesundheitswesen kann KI bei der Verwaltung von Rechnungen, Patientenakten und der Terminplanung helfen, die Effizienz steigern und die Pflegekoordination verbessern. Im Spezialitätenhandel wird KI eingesetzt, um den Vertrieb zu verändern, indem sie die Vertriebskompetenz steigert, die komplexe Preisgestaltung und den Bestand optimiert und die Kundenakquise durch vorausschauende Analysen verbessert.
Harris Williams Engagement Spotlight
"Im Grunde genommen nehmen die Geldgeber nicht nur Kapital auf, um Unternehmen zu kaufen, sondern um durch Fusionen und Übernahmen den Erwerb von Kunden und Daten zu finanzieren, die sie dann mit einem KI-gesteuerten Betriebsmodell nutzen, um marktführende, technologiegestützte Plattformen zu schaffen", sagt Baltimore. "Diese Investitionen in KI geben den Menschen in den Unternehmen auch die Möglichkeit, tiefer zu denken, fundiertere Entscheidungen zu treffen und mehr Kundenprobleme zu lösen, was ihnen hilft, sich nachhaltig zu differenzieren.
Während KI, Automatisierung und das ausufernde Datenökosystem mächtige Wertgeneratoren sind, sind sie nicht ohne Risiken. "Die zunehmende Akzeptanz dieser Technologien kann für Unternehmen und Teilsektoren, die als vom Trend abgehängt gelten, Gegenwind bedeuten", sagt Neuner. "Für einige ist die Disintermediation eine Bedrohung, während andere sich einem härteren Wettbewerb mit KI-affinen Unternehmen gegenübersehen, die eine höhere Effizienz, tiefere Einblicke und mehr Agilität erreicht haben."
Baltimore fügt hinzu, dass sowohl Kreditgeber als auch Käufer bei ihrer Underwriting-Arbeit zunehmend auf wahrgenommene KI- und Technologierisiken achten: "Daher ist es wichtig, dass Unternehmen eine gezielte KI-Strategie entwickeln, sich Gedanken über neue Anwendungsfälle machen und diese aktiv umsetzen. In einigen Bereichen könnten Unternehmen ohne eine gut entwickelte KI-Strategie von potenziellen Käufern und Kreditgebern verstärkt unter die Lupe genommen werden."
Vorteile und Risiken
Im Jahr 2026 werden M&A-Investoren zunehmend berücksichtigen, wie die Daten, Prozesse und Mitarbeiter einer Plattform durch KI transformiert und skaliert werden können. Darüber hinaus können Unternehmen mit einzigartigen, hochwertigen Datensätzen oder bewährten KI-Tools wertvoller sein, da sie in der Lage sind, Produktinnovationen und betriebliche Effizienz zu fördern. Investoren, die diesen Rückenwind nutzen wollen, können auch Investitionen in KI- und datenbezogene Infrastrukturen wie Rechenzentren, Stromversorgungsinfrastruktur, Konnektivitätslösungen und Cloud-Dienste priorisieren.
Die Anleger achten auch auf die KI-Warnungen: Einige Unternehmen, die bei der KI hinterherhinken, könnten Gefahr laufen, von innovativeren Konkurrenten verdrängt oder überholt zu werden. "Proaktiv Schwachstellen und Chancen der KI berücksichtigen und angehen, insbesondere in Sektoren, die durch Routine und undifferenzierte Dienstleistungen oder Prozesse gekennzeichnet sind", sagt Neuner. "Die Nutzung von KI und Daten wird das nächste Wachstumskapitel für eine Vielzahl von Unternehmen eröffnen, aber nur, wenn sie mit offenen Augen an die Sache herangehen."
Dynamische Geopolitik und Regulierungen sind das neue Normal
Mit Blick auf die Zukunft werden die hochdynamischen geopolitischen Bedingungen weiterhin einen tiefgreifenden Einfluss auf das globale M&A-Umfeld haben und sowohl Chancen als auch Risiken für Käufer und Verkäufer schaffen. Und während die Schlagzeilen nicht abreißen, gewöhnen sich Käufer und Verkäufer von Fusionen und Übernahmen immer mehr an das dynamische Umfeld und finden neue Wege zur Wertschöpfung.
Lieferketten und Verteidigung im Fokus
Die strategische Rivalität zwischen den großen Volkswirtschaften, vor allem zwischen den USA und China, und die Bedrohung durch protektionistische Maßnahmen wie Zölle verändern die Unternehmensstrategien und damit auch die M&A. Während Zölle das Potenzial haben, Geschäftsmodelle zu stören, treiben sie auch Investitionen in On- und Nearshoring in Industriemärkten auf der ganzen Welt voran. Viele westliche multinationale Unternehmen verringern auch das Risiko von Lieferketten, indem sie die Produktion aus China in Länder wie Indien, Vietnam oder Mexiko verlagern.
"Die heutige verstärkte Konzentration auf die Sicherheit und Widerstandsfähigkeit der Lieferkette erhöht auch den Wert der Angebote einer Vielzahl von Unternehmen, einschließlich Logistikdienstleistern, Anbietern von Transportinfrastrukturen, Händlern und Anbietern einer breiten Palette von auf die Lieferkette ausgerichteten Dienstleistungen und Technologien", so Mountcastle. "Unternehmen aus allen Branchen und Regionen suchen nach fachkundiger Beratung und innovativen Lösungen für die Bewältigung der Herausforderungen des globalen Handels, was eine Vielzahl von Wachstums- und Investitionsmöglichkeiten eröffnet."
Darüber hinaus führen die gestiegenen weltweiten Verteidigungsausgaben zu einer Zunahme von Fusionen und Übernahmen in den Bereichen Luft- und Raumfahrt, Verteidigung und Technologie, wobei sich Unternehmen in diesen Sektoren zusammenschließen, um ihre Forschungs- und Entwicklungsanstrengungen zu bündeln, oder um bestimmte Technologien zu erwerben, beispielsweise Drohnen- oder Cybersicherheitsunternehmen.
Aktive grenzüberschreitende Fusionen und Übernahmen
Auch die geopolitische Dynamik beeinflusst die grenzüberschreitenden M&A-Ströme. "Der starke US-Dollar und die überdurchschnittliche Wachstumsleistung der USA machen amerikanische Unternehmen zu attraktiven Zielen für ausländische Übernehmer, insbesondere für Europäer, die ein Wachstumsengagement suchen", sagt Thierry Monjauze, Co-Leiter der Technologie. Tatsächlich war in der zweiten Hälfte des Jahres 2025 ein deutlicher Anstieg der Übernahmen von Unternehmen mit Sitz in den USA durch europäische Sponsoren zu verzeichnen, wobei das Volumen solcher Transaktionen allein im dritten Quartal um 36 % gegenüber dem Vorjahr zunahm.3
Gleichzeitig, so Neuner, bieten die relativ niedrigeren Bewertungen und das langsamere Wachstum in Europa eine Arbitragemöglichkeit für US-Unternehmen, die europäische Unternehmen übernehmen: "Wir rechnen daher für 2026 mit einem aktiven transatlantischen Dealflow in beide Richtungen".
In Asien wird Japan zu einem immer wichtigeren Teilnehmer an globalen Fusionen und Übernahmen. "Japanische Unternehmen sind im Ausland akquisitionsfreudig, begünstigt durch kapitalstarke Bilanzen, neue Übernahmerichtlinien und ein starkes Interesse an Übernahmen in Übersee zur Diversifizierung", sagt Daniel Wang, Leiter der Asien-Pazifik und Staatsfonds. "Wir gehen davon aus, dass sich dieser Trend fortsetzt und sich für amerikanische und europäische Unternehmen auch im Jahr 2026 noch Chancen ergeben werden.
Gleichzeitig haben viele Länder die Vorschriften für ausländische Investitionen in sensiblen Bereichen wie Technologie, Infrastruktur und Landwirtschaft aus Gründen der nationalen Sicherheit verschärft. Dies legt die Messlatte für grenzüberschreitende Fusionen und Übernahmen in diesen Bereichen höher und erfordert eine sorgfältige Strukturierung, um die Übertragung von sensiblem geistigem Eigentum zu vermeiden, sowie behördliche Genehmigungsverfahren, insbesondere das CFIUS in den USA.
"Kluge Käufer und Verkäufer betrachten Gelegenheiten zunehmend unter dem Aspekt der geopolitischen Risiken und Chancen", sagt Neuner. "Sie planen auch den zusätzlichen Zeit- und Ressourcenaufwand ein, der für die Verwaltung des CFIUS-Prüfverfahrens und anderer regionaler Prüfanforderungen erforderlich ist.
Positiv zu vermerken ist, dass die wirtschaftsfreundlichere US-Regierung anscheinend einige Hürden für Fusionen und Übernahmen im Zusammenhang mit HSR-Genehmigungen abbaut, so Neuner. "Wir stellen fest, dass die Genehmigungsfristen kürzer werden und es mehr vorzeitige Abbrüche gibt als unter der vorherigen Regierung. Das ist eine willkommene Veränderung auf dem heutigen geschäftigen Markt".
Transaktionen jenseits der Schlagzeilen
Insgesamt wird die globale Geopolitik weiterhin einen wichtigen, wenn auch unvorhersehbaren Einfluss auf Fusionen und Übernahmen ausüben und das Potenzial haben, neue Herausforderungen, aber auch Möglichkeiten zur Wertschöpfung zu schaffen. Sowohl Käufer als auch Verkäufer machen sich die Beschleunigung des Marktes zunutze, indem sie eine solide Szenarienplanung durchführen, die politische Risikobewertung in die Due-Diligence-Prüfung einbeziehen und bereit sind, Geschäfte zu strukturieren oder die Erwartungen angesichts der geopolitischen Entwicklungen anzupassen.
Gleichzeitig gewöhnen sich viele Käufer und Verkäufer an das dynamische globale Umfeld von heute, während der zunehmende Drang, Kapital einzusetzen und Liquidität zu generieren, den Markt trotz einiger verbleibender Unsicherheiten weiter antreibt. "Es besteht ein wachsender Konsens darüber, dass die Schlagzeilen einen gedämpfteren Einfluss auf Fusionen und Übernahmen haben, als dies in der Vergangenheit der Fall gewesen sein mag", sagt Baltimore. "Die Unternehmen entwickeln sich weiter, die Investoren suchen weiterhin nach Rendite, und die Wirtschaft läuft weiter gut.
Das Universum der Käufer wird immer größer
Während die M&A-Landschaft weiterhin ein starkes Engagement von immer mehr strategischen Käufern und Private-Equity-Fonds verzeichnet, setzt sich eine vielfältige und gut kapitalisierte Gruppe von neuen Käufern immer stärker durch. Diese Diversifizierung führt zu einem komplexeren, wettbewerbsintensiveren und chancenreicheren Umfeld für Verkäufer.
"Sponsoren sind bestrebt, Kapital einzusetzen und Liquidität zu generieren, und strategische Käufer sind in vielen unserer Transaktionen aktiv", sagt Mountcastle. "Gleichzeitig umfassen die M&A-Aufträge von Harris Williams jetzt eine viel breitere Palette von Kapitalquellen mit jeweils unterschiedlichen Zeitplänen, Risikobereitschaften und strategischen Zielen, was die Wettbewerbsdynamik erhöht und unseren Kunden mehr Optionen bietet, die sie berücksichtigen können.
Sovereign Wealth Funds
For example, sovereign wealth funds (SWFs) have rapidly become increasingly prominent, with immense capital pools and broad sector interests that make them desirable buyers for larger deals. SWFs typically seek minority investments, with a minimum equity check size near $350 million, although most prefer even larger tickets. This often places them in transactions with enterprise values of $1.5 billion and above, frequently as co-investors alongside private equity buyers.
While SWFs exhibit flexibility across sectors, they tend to avoid CFIUS-prone industries (e.g., defense, sensitive government contracts) and any areas that could entail reputational risk. Their priority, like most investors, remains growth-oriented, noncyclical business models.
Originally focused on limited partner stakes, SWFs have moved into coinvesting and now increasingly undertake direct, controlling investments. “SWF participation can be very helpful for sellers but demands sophisticated process management and early engagement to align with their rigorous investment criteria,” says Wang.
Familienbüros
Family Offices sind eine weitere wachsende Investorenklasse in der M&A-Landschaft, die mit geduldigem Kapital und langfristigen strategischen Zielen die Dynamik von Transaktionen neu gestaltet. Die geschätzte Gesamtsumme der verwalteten Vermögenswerte wird bis 2030 auf 5,4 Billionen US-Dollar ansteigen, gegenüber 3,1 Billionen US-Dollar im Jahr 2024.4
Diese Anlegerklasse bevorzugt zunehmend direkte Akquisitionen gegenüber passiven Fondsinvestitionen, um mehr Kontrolle, Transparenz und Kosteneffizienz zu erreichen. Während sie sich in der Vergangenheit auf Transaktionen im mittleren Marktsegment unter 25 Millionen US-Dollar konzentrierten, suchen Family Offices zunehmend nach größeren Möglichkeiten in Wachstumssektoren wie Technologie, KI und Medien.
Im Vergleich zu traditionellen Private-Equity-Käufern haben Family Offices in der Regel einen viel längeren Investitionshorizont, manchmal ohne festen Ausstiegszeitplan. Sie können auch in Bezug auf die Transaktionsstrukturen flexibler sein als einige Sponsoren, die durch Fondsmandate und Kommanditistenanforderungen eingeschränkt sind. Family Offices neigen dazu, ihre Entscheidungen auf der Grundlage spezifischer Familienwerte und -ziele zu treffen, mit Blick auf die langfristige Erhaltung des Vermögens und des Erbes. "Family Offices passen zwar nicht perfekt zu jedem Verkäufer, bieten aber einen einzigartigen Mehrwert für Unternehmen, die einen langfristigen Partner suchen, der eine starke kulturelle Übereinstimmung mitbringt", so Neuner.
Infrastruktur-Investoren
Im Jahr 2025 haben die Infrastrukturfonds in den ersten drei Quartalen rekordverdächtige 200 Mrd. USD aufgenommen.5 Dieser Anstieg, der auf die Schließung mehrerer Megafonds zurückzuführen ist, hat das Jahr 2025 bereits zum stärksten Fundraising-Jahr in der Geschichte der Infrastruktur gemacht.
Im Zuge der Ausbreitung und Spezialisierung des Infrastrukturmarktes zielen Investoren zunehmend auf Vermögenswerte ab, die früher nicht unter die traditionelle Definition von Infrastruktur fielen, aber dennoch wesentliche Merkmale dieser Anlageklasse aufweisen. Solche Investoren vergrößern den Pool von Käufern und Kapitalpartnern für eine Vielzahl von Unternehmen.
"Dieser Trend führt zu einer verstärkten Kauf- und Verkaufsaktivität bei Private-Equity-Fonds", sagt Mountcastle. "Wir beobachten, dass Infrastrukturfonds infrastrukturnahe Anlagen verfolgen und dass Private-Equity-Fonds assetbasierte Plattformen aufbauen, die für Infrastrukturinvestoren attraktiv sind.
Eine grundsätzliche Umgestaltung
Zu Beginn des Jahres 2026 wird der anhaltende Aufstieg von Staatsfonds, Family Offices und Infrastrukturinvestoren die M&A-Landschaft grundlegend verändern. Verkäufer profitieren von mehr Liquidität, Wettbewerbsspannung und maßgeschneiderten Optionen, aber der Erfolg erfordert ein differenziertes Verständnis der einzelnen Käufertypen - ihrer Prioritäten, Einschränkungen und wie ein Vermögenswert am besten für sie positioniert werden kann. Um sich in diesem neuen Umfeld zurechtzufinden, ist ein frühzeitiges, gezieltes Engagement und ein strategischer, flexibler Ansatz für die Marktbearbeitung erforderlich.
Käufer profitieren davon, wenn sie sich auf einen stärkeren Wettbewerb um gefragte Unternehmen einstellen, kreativen Strukturen wie Koinvestitionen und Earnouts offen gegenüberstehen und kontinuierlich Beziehungen zu neuen Käuferklassen aufbauen und pflegen. Wie immer sind das Angebot von Sicherheit für Verkäufer und das Verständnis ihrer spezifischen Ziele wichtige Unterscheidungsmerkmale.
Ein Reichtum an Potenzial
Vor dem Hintergrund des starken langfristigen Rückenwinds bietet die M&A-Landschaft 2026 Käufern und Verkäufern eine wachsende Zahl von Möglichkeiten.
Doch das Umfeld ist vielschichtig und wird von Tag zu Tag komplexer. Die Käufer verlangen bewährte Qualität. Innovationen bei Privatkapitallösungen schaffen neue strategische Optionen für Käufer und Verkäufer. Es wird immer wichtiger zu beurteilen, wie KI die Daten, Abläufe und Talente einer Plattform transformiert und skaliert. Die globale geopolitische Dynamik wird weiterhin einen bedeutenden, aber unvorhersehbaren Einfluss auf Fusionen und Übernahmen haben und sowohl Herausforderungen als auch Chancen für die Wertschöpfung bieten. Und die kontinuierliche Ausweitung des Käuferuniversums verändert die M&A-Landschaft grundlegend.
Insgesamt bietet das Jahr 2026 eine Fülle von Möglichkeiten für Käufer und Verkäufer, die diese Komplexität mit strategischer Überzeugung und taktischer Kreativität bewältigen und so den Wert großartiger Unternehmen freilegen können.
Zugang zu unseren Prognosen für 2026 nach Märkten
"Die Ära der Mega-Konsolidierung ist da", CNBC, November 2025
Deloitte-Umfrage zur KI-Infrastruktur 2025
Ropes Gray U.S. Private Equity Market Recap
Deloitte
Bericht über das Fundraising von Infrastrukturinvestoren Q3 2025